


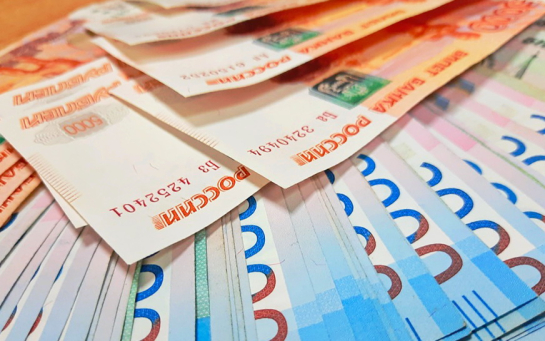
Сумма накоплений напрямую зависит от размера регулярных взносов.
Сформировать капитал на покупку загородного дома реально даже при скромном ежемесячном бюджете. Как передает РИА Новости со ссылкой на экспертов, в этом помогут доступные накопительные инструменты, в том числе программа долгосрочных сбережений.
Согласно расчетам, которые приводит издание, если копить, откладывая по 3 000 рублей ежемесячно, то через 15 лет на счете может накопиться около 2,4 млн рублей. Такой результат становится возможным за счет сразу нескольких механизмов - государственного софинансирования взносов, ежегодного налогового вычета, который можно реинвестировать в программу, а также инвестиционного дохода.
Сумма накоплений напрямую зависит от размера регулярных взносов. Так, при ежемесячных отчислениях в размере 5 000 рублей итоговая сумма может достичь примерно 3,4 млн рублей, а при взносах по 7 000 рублей превысить 4,4 млн рублей.
Воспользоваться сбережениями без потери льгот можно спустя 15 лет после заключения договора либо при достижении возраста 55 лет для женщин и 60 лет для мужчин. Если накопленной суммы окажется недостаточно для покупки просторного загородного дома, средства допустимо направить на приобретение земельного участка или небольшой дачи либо использовать в качестве первоначального взноса по ипотеке.
фото: КТВ-ЛУЧ
 Telegram
 MAX